
L’euro digital no substituirà l’efectiu: la UE proposa una alternativa per guanyar sobirania financera
El projecte pretén oferir una alternativa pública de pagament més segura que els sistemes dominats per Visa o Mastercard.
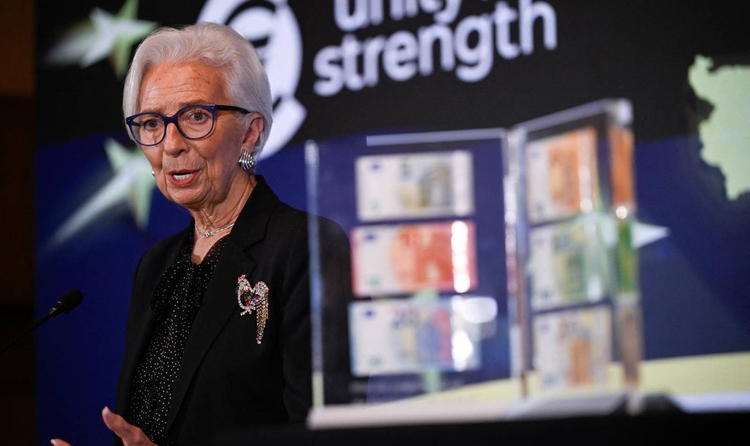
El projecte pretén oferir una alternativa pública de pagament més segura que els sistemes dominats per Visa o Mastercard.
Què s’ha dit?
Que el Banc Central Europeu està desenvolupant l’euro digital per reemplaçar l’efectiu i controlar la despesa de la població.
Què en sabem?
Que serà una alternativa als mètodes actuals de pagament per augmentar la sobirania financera europea i protegir millor les dades dels usuaris.
Circulen per xarxes missatges que pronostiquen la “desaparició imminent de l’efectiu”, que seria “substituït” per l’euro digital que està desenvolupant el Banc Central Europeu (BCE). Aquests missatges critiquen el projecte, que actualment està en tràmit, assegurant que servirà per “controlar les transaccions i restringir compres”. En realitat, segons el BCE i els experts consultats per Verificat, l’objectiu és crear una opció pública i segura que sigui una alternativa als sistemes actuals de pagament dominats per empreses privades i nord-americanes, com Visa o Mastercard. T’ho expliquem!
«Lagarde anuncia la implantació de l’euro digital per a octubre i el final dels diners en efectiu«
El 30 d’octubre el BCE, presidit per Christine Lagarde, va anunciar que el projecte de l’euro digital avançava, pronosticant la possible posada en circulació de la moneda digital el 2029. La notícia ha alimentat els discursos que presenten aquesta nova eina digital com una amenaça a la llibertat individual, com és el cas d’un vídeo de ficció publicat per Vox el 4 de novembre. El vídeo representa un futur, el 2045, i mostra situacions que passarien en cas que l’euro digital fos aprovat, com la limitació d’articles comprats o la prohibició de fer donacions a l’Església.
Aquest vídeo no és l’únic. Les narratives sobre l’euro digital, que s’han difós a diversos països de la UE, es basen en supòsits, ja que el projecte encara està en desenvolupament i el BCE no n’ha definit tots els detalls tècnics. A més, abans d’implementar-lo, el Parlament Europeu ha d’aprovar la Regulació per l’establiment de l’euro digital, que fixarà el seu marc legal.

Què és l’euro digital?
L’euro digital és un projecte de moneda digital de banc central (CBDC, per les sigles en anglès) que estarà emesa pel BCE i que planeja que la ciutadania europea pugui fer tots els pagaments des de carteres digitals registrades en aquesta entitat financera.
Per pagar, s’ha proposat la possibilitat de fer servir una targeta física associada a la cartera digital o una aplicació al mòbil. En l’experiència de l’usuari, no hi hauria d’haver cap diferència respecte als sistemes actuals de pagament proveïts pels bancs, explica Luz Parrondo, doctora en Economia, Finances i Gestió i experta en FinTech i blockchain.
Per contra, sí que canviaria tota la infraestructura i els processos pels quals ha de passar la informació per completar el pagament cada cop que una targeta s’apropa a un datàfon o que es fa una transferència bancària.
Segons Parrondo, la diferència amb les transferències actuals és que “reduirà intermediaris, tot i que no els eliminarà”. Amb l’euro digital, en lloc de ser processada per vàries entitats diferents, que cobren una comissió per cada pas del procés, la informació només haurà d’interactuar amb el BCE, que ho farà gratuïtament.
L’objectiu d’aquest nou sistema públic és gestionar els pagaments des de la UE i eliminar la necessitat de processadors com Visa, Mastercard, Apple o PayPal, totes elles, empreses amb seu als Estats Units. Davant la política proteccionista de Donald Trump i les seves constants amenaces aranzelàries, la UE ha decidit posar més focus en la seva sobirania financera i en defensar l’euro com una moneda de futur.
Cap indici que la UE vulgui eliminar l’efectiu
Una de les preocupacions que han sorgit a internet després de l’anunci és que es vulgui “eliminar” els diners en efectiu. En realitat, no hi ha cap indici que la UE es plantegi reemplaçar els pagaments en efectiu. Tot i decréixer cada any, continua sent el mètode de pagament més estès: al 52% de les transaccions en punts de venda físics es paga en efectiu, igual que el 41% de les transferències de diners entre persones.
Dins la mateixa regulació per l’establiment de l’euro digital, el Parlament Europeu prescriu que “l’euro digital ha de complementar els bitllets i monedes, però no reemplaçar-los. Com a instruments de curs legal, l’efectiu i l’euro digital són igualment importants”.
Un estudi de la Universitat de Friburg (Alemanya) destaca que l’euro en efectiu continua sent “crucial” per a les transaccions que no passen a internet, però reconeix els avantatges del digital en seguretat i lluita contra el frau. Com a desavantatges, apunta la pèrdua d’anonimat total i l’ús limitat quan no hi ha connexió, tot i que no són específiques de l’euro digital sinó de qualsevol eina tecnològica que requereixi connexió a internet i registri dades dels seus usuaris.
“Una eina centralitzada que permetrà més control i seguiment dels diners. L’atac més gran a la llibertat que es recorda.”
Un dels punts que més incomoda alguns usuaris és la gestió de les dades dels usuaris. La privacitat de les dades a Internet és un tema molt rellevant pel 77,2% de la població espanyola, segons una enquesta del Centre d’Investigacions Sociològiques (CIS). El 77% està preocupat per l’ús de les seves dades per part d’empreses privades, mentre que el 59,2% ho està pel tractament per part d’institucions públiques.
La protecció de dades dels pagaments amb targeta i altres plataformes
Actualment, el processament de les dades associades als pagaments amb targetes de Visa o Mastercard o amb plataformes com PayPal o Apple Pay es fa fora de la UE, com informen els seus termes i condicions d’ús.
El Reglament General de Protecció de Dades (RGPD) permet aquestes transferències només si les empreses mantenen el mateix nivell de protecció, però segons l’advocat Víctor Roselló, especialitzat en dret digital, el sistema de certificació “no elimina del tot els dubtes sobre si les agències públiques dels EUA poden accedir a les dades”.
L’organització pels Drets Digitals Europeus (EDRi) va publicar una anàlisi el 2024 de l’acord i les seves febleses davant el sistema legal americà de vigilància que, segons dues sentències del Tribunal de Justícia Europeu, dona accés desproporcionat a les dades. El setembre de 2025, però, el Tribunal General de la UE va revalidar aquest sistema.
El BCE promet millorar la protecció de les dades, malgrat tenir-ne tot el control
Amb la creació de l’euro digital, el BCE vol evitar les transferències de dades a centres de processament a l’estranger, fet que augmentaria la protecció de les dades en estar emmagatzemades a la UE. “A nivell teòric, la privacitat milloraria”, puntualitza Roselló.
Per ara, el BCE ha anunciat que les dades estaran pseudonimitzades, és a dir, es vincularan a codis i només es podran identificar si hi ha un motiu d’interès públic (com investigacions contra el frau, blanqueig o finançament del terrorisme). No obstant això, Roselló alerta que el concepte “d’interès públic” és ampli i podria facilitar excepcions.
El BCE ha anunciat una funció offline que podria servir com un mecanisme de protecció davant de caigudes de xarxes i que tindria els mateixos nivells de privacitat que l’efectiu. Tot i que un estudi tècnic de l’expert en criptografia Tibor Jager afirma que, amb la infraestructura necessària, l’anonimat absolut és possible, el BCE publica als documents del projecte que “no és una característica desitjable”, ja que impossibilitaria detectar el frau.
A diferència de criptomonedes com el Bitcoin, l’euro digital formarà part d’un circuit tancat i centralitzat sota control del BCE. “A nivell d’usuari no canviarà res, simplement hi haurà una nova opció tecnològica”, diu Parrondo. L’euro digital vol millorar sobretot la transparència i l’eficiència, però també “comportarà més centralització del control”.
Augmentar la sobirania financera europea per dependre menys dels Estats Units
El projecte de l’euro digital sorgeix de la dependència europea d’empreses nord-americanes de processament de pagaments, segons els experts. “És una declaració política sobre la sobirania d’Europa i la seva capacitat de gestionar els pagaments, inclosos els internacionals, amb una infraestructura i solucions europees”, va afirmar Christine Lagarde, presidenta del BCE, en una conferència de premsa el passat mes de setembre.
A la segona meitat de 2024, els pagaments sense efectiu van augmentar un 8,6% respecte a l’any anterior a la UE, fins als 77.600 milions d’euros. D’aquests, el 57% es van fer amb targeta. El BCE calcula que empreses estrangeres van gestionar el 64% de les transaccions de la zona euro. D’aquestes, Visa i Mastercard van acaparar el 90% de les transaccions internacionals (fora de la UE), segons el Tribunal de Comptes Europeu.
Un estudi de la Comissió Europea estima que el 2022 Visa (Estats Units), Mastercard (Estats Units), Pagobancomat (Itàlia) i Multibanco (Portugal) van generar més de 100 milions d’euros en ingressos amb les comissions en transaccions de dèbit. Només Visa i Mastercard van generar vora 60 milions d’euros en les de crèdit.
Per altra banda, el 2022 el 24% dels pagaments en línia es van fer ja amb plataformes com PayPal o Apple Pay, i es preveu que el 2027 aquestes controlin el 40% del comerç digital i el 27% dels pagaments a botigues.
L’euro digital pretén reduir aquesta dependència i mantenir dins d’Europa els diners que actualment es desvien a empreses dels Estats Units en forma de comissions. No busca eliminar ni l’efectiu ni la banca privada.
De fet, com que els diners guardats pel BCE estaran completament garantits, a diferència dels que es dipositen als bancs comercials on hi ha un límit de protecció als 100.000 euros, el BCE planteja un límit de 3.000 euros per cartera digital per evitar que tothom passi els seus diners a les carteres digitals i impactar negativament el sistema financer.
En un context global marcat per la incertesa i la política proteccionista de Donald Trump, aquesta proposta s’emmarca en la voluntat de les institucions europees de reforçar la seva sobirania financera.